



Weizenkurse erneut über Vorwoche
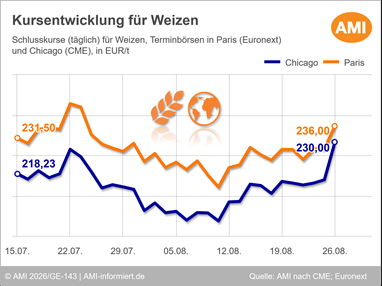
An der Pariser Börse haben die Weizenkurse ihre Aufwärtsbewegung der vorigen Woche fortgesetzt. Der Fronttermin schloss am 26.08.2026 bei 236,00 EUR/t und lag damit im Wochenvergleich um 8,75 EUR/t höher. Gleichzeitig erreichte der Kontrakt den höchsten Stand seit gut einem Monat. Auch die späteren Termine zogen deutlich an: Spätere Kontrakte der Ernte 2026 gewannen auf Wochensicht bis zu 8,50 EUR/t, während der Termin der Ernte-27 um 5,50 EUR/t auf 239,25 EUR/t stieg.
Ausschlaggebend für die feste Tendenz blieb vor allem die angespannte Lage im Schwarzmeerraum. Die anhaltenden Angriffe Russlands und der Ukraine auf die jeweiligen Schifffahrtsrouten haben die Getreideexporte aus dem Asowschen Meer und dem Schwarzen Meer nahezu zum Erliegen gebracht. Diese Entwicklung nährte insbesondere zu Wochenbeginn die Erwartung, dass sich ein Teil der internationalen Nachfrage von den traditionell wettbewerbsstarken Ursprüngen Russland und Ukraine auf andere Anbieter, darunter auch die EU, verlagern könnte. Entsprechend kletterten die Notierungen an der Euronext weiter nach oben. Marktteilnehmer verwiesen in diesem Zusammenhang auf erste Hinweise für Ersatzkäufe, darunter eine ungewöhnliche Verladung französischen Weizens in den Sudan sowie verstärktes Interesse aus Marokko, wo ab Mitte September wieder Importe erwartet werden.
Fundamental erhielt der Markt zwar Unterstützung durch die Unsicherheit über die Verfügbarkeit von Agrarrohstoffen aus der Schwarzmeerregion, die tatsächliche Nachfrage nach westlichem EU-Weizen blieb jedoch insgesamt überschaubar. Nach Markteinschätzung konzentrierten sich Ersatzkäufe bislang eher auf Polen sowie auf Ursprungsländer wie Rumänien und Bulgarien, die preislich konkurrenzfähiger sind und logistische Vorteile bieten. Für Polen wurde in den vergangenen zwei Wochen von mehreren Käufen berichtet, vor allem für Nordafrika mit Verschiffung im September und Oktober. Demgegenüber blieb die Aktivität in Frankreich verhalten. Viele Importeure zeigten sich weiterhin nicht bereit, die höheren Preise für westlichen EU-Weizen zu zahlen, solange die Aussicht auf eine diplomatische Lösung und damit auf wieder konstante Schwarzmeerexporte besteht.
Zusätzlichen Gegenwind erhielten die Weizennotierungen durch Meldungen aus Indien, wonach dort Exportbeschränkungen für Weizen aufgehoben werden sollen. Dies deutet auf eine mögliche zusätzliche Bezugsquelle am Weltmarkt hin, falls die Störungen im Schwarzmeerraum länger andauern. Begrenzend wirkte zudem, dass viele Importländer auf umfangreiche Ernten 2026 zurückgreifen können und daher kurzfristig nicht unter unmittelbarem Eindeckungsdruck stehen.
US-Weizennotierungen mit kräftigem Wochenplus
Auch an der Börse in Chicago haben die Weizennotierungen in der Berichtswoche spürbar angezogen. Zwar zeigte sich der Fronttermin zunächst über weite Strecken vergleichsweise stabil und bewegte sich nur in einem engen Schwankungsbereich, jüngst kam jedoch deutlicher Auftrieb auf. Allein innerhalb eines Handelstages legte der September-26-Kontrakt umgerechnet rund 15 EUR/t zu. Am 26.08.2026 schloss der Fronttermin schließlich bei 230,00 EUR/t und damit 14,64 EUR/t über dem Niveau der Vorwoche. Auch die Folgetermine zogen kräftig an und verzeichneten Wochenaufschläge von bis zu 14,77 EUR/t.
Maßgeblicher Impulsgeber blieb auch hier die angespannte Lage im Schwarzmeerraum. Die gegenseitigen Angriffe Russlands und der Ukraine auf Häfen, Schiffe und Exportinfrastruktur behindern die Verschiffung aus einer der wichtigsten Weizenexportregionen der Welt erheblich. Damit wuchs am Markt die Sorge vor einer vorübergehend knapperen Verfügbarkeit exportfähiger Ware. Nach Angaben des ukrainischen Landwirtschaftsministeriums lagen die Getreideexporte im Zeitraum vom 1. bis 21.08.2026 mit 0,54 Mio. t rund 69 % unter dem Vorjahreswert. Zudem wurde die russische Weizenernteprognose von SovEcon nach unten angepasst. Aktuell wird mit einer Erntemenge in Höhe von 88,2 Mio. t gerechnet, nach zuvor 88,5 Mio. t
Unterstützung erhielt der Markt zusätzlich von den internationalen Fundamentaldaten. So senkte der Internationale Getreiderat in seiner August-Ausgabe seine Prognose für die weltweite Weizenernte 2026/27 und rechnet mit einer deutlich knapperen Versorgungslage als bisher, was den Kursen Auftrieb verlieh.
Auch die US-Exportzahlen bewegten sich in einem soliden Rahmen. Das USDA meldete für die Berichtswoche Nettoverkäufe von 393.700 t und traf damit die Erwartungen des Handels.
Gleichzeitig deuteten die Daten zur US-Sommerweizenernte nicht auf eine spürbare Entlastung hin. Der Anteil der Feldbestände in gutem bis ausgezeichnetem Zustand wurde zuletzt auf 51 % taxiert und lag damit leicht unter dem Vorwochenwert von 52 %, zum Vorjahreszeitpunkt befanden sich hingegen 49 % der Feldbestände in einem zufriedenstellenden zustand. Dabei verläuft die Ernte äußerst flott. Bis zum 23.08.2026 waren bereits 62 % der Flächen geräumt, gegenüber einem Erntefortschritt von 41 % in der Vorwoche und 51 % zum Vorjahreszeitpunkt. Die Winterweizenernte in den USA ist unterdessen nahezu abgeschlossen.
Wie entwickelten sich die Kursverläufe für Mais? Und was sind die relevanten Einflussfaktoren der Getreidemärkte? Aktuelle Marktlagen, Hintergrundwissen und detaillierte Analysen finden Sie unter Markt aktuell Getreide. Nutzen Sie die Bestellmöglichkeiten im Shop und sichern sich noch heute Ihren Zugang zum Expertenwissen!
© Agrarmarkt Informations-Gesellschaft mbH
ZurückLogin


Svenja Herrmann
Produktmanagerin Agribusiness
Tel. (0228) 33805-522
Markt aktuell
Profitieren Sie mit Markt aktuell Getreide online jederzeit von wertvollen Analysen und exklusiven Bewertungen unserer erfahrenen Marktexperten. Behalten Sie den regionalen, nationalen und internationalen Getreidemarkt im Blick.