



Maiskurse: Chicago befestigt, Paris unter Druck
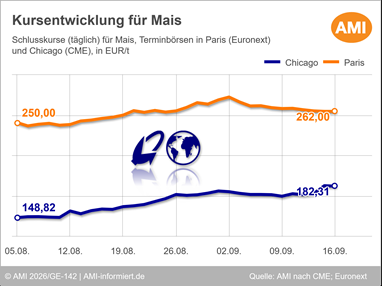
Die Maiskurse in Chicago haben sich nach dem Abwärtstrend der Vorwoche wieder befestigt. Der inzwischen ausgelaufene September-Kontrakt schloss am 14. September 2026 bei 174,51 EUR/t und damit 2,95 EUR/t über dem Vorwochenniveau. Der für die weitere Preisentwicklung maßgebliche Dezember-Termin legte bis zum 16. September 2026 um 3,99 EUR/t auf 182,31 EUR/t zu.
Der jüngste USDA-Bericht wirkte zunächst stützend, da er die Schätzung für US-Maisertrag und -produktion gegenüber August nach unten korrigierte. Größere Kursimpulse blieben jedoch aus, weil sich die Zahlen weitgehend im Rahmen der Erwartungen bewegten. Analysten hatten im Vorfeld mit einer Ernte von rund 400,9 Mio. t und einem Durchschnittsertrag von 11,19 t/ha gerechnet, das USDA bezifferte die Ernte auf rund 401,3 Mio. t bei einem Ertrag von 11,21 t/ha.
Zusätzlichen Rückhalt erhielten die Maisnotierungen von den weiter steigenden Rohölkursen. Hintergrund waren anhaltende Lieferunterbrechungen sowie die fortdauernden Spannungen im Nahen Osten. Da Mais über die Ethanolherstellung an den Energiemarkt gekoppelt ist, wirkte die Entwicklung am Rohölmarkt stützend auf die Kurse. Hinzu kommt, dass höhere Dieselpreise die Betriebskosten in der laufenden Ernte zusätzlich erhöhen.
Auf den US-Feldern hat die Maisernte inzwischen Fahrt aufgenommen. Nach Angaben des USDA waren bis zum vergangenen Sonntag bereits 8 % der Bestände gedroschen und damit etwas mehr als im Fünfjahresmittel von 6 %. Regional wird die Feldarbeit jedoch durch Niederschläge im Mittleren Westen, insbesondere in Teilen Iowas, gebremst. Gleichzeitig wurde der Zustand der Bestände zuletzt wieder etwas besser eingeschätzt. Insgesamt ist die Erntesituation eher neutral bis leicht belastedn für die Kurse.
Südamerika: Frühe Aussaat in Argentinien, höhere Maisernte in Brasilien
In Argentinien hat die Aussaat von Körnermais zur Ernte 27 erst begonnen und erreicht bislang 5,5 % der geplanten 8,4 Mio. ha, das sind 4 Prozentpunkte mehr als in der Vorwoche und 1,7 Prozentpunkte mehr als im Vorjahr. Gleichzeitig nähert sich die Ernte 26 mit 96,9 % der erntefähigen Fläche dem Abschluss, liegt damit aber weiterhin 3,1 Prozentpunkte hinter dem Vorjahresstand. Die Produktionsprognose bleibt unverändert bei 64 Mio. t.
In Brasilien waren Anfang September bereits 96,6 % der Fläche der zweiten Maisernte geerntet, womit die Arbeiten im Bereich des Durchschnitts der vergangenen Jahre lagen. Die Produktionsschätzung für die zweite Ernte wurde zuletzt auf 112,1 Mio. t angehoben und liegt damit nur noch 1 % unter dem Rekordergebnis der Vorjahressaison. Die Gesamternte wurde um 1 % angehoben und wird vom Conab mittlerweile auf 143 Mio. t geschätzt.
EU-Maismarkt unter Druck trotz fester Importnachfrage
An der Euronext in Paris konnten die Kurse im Gegensatz zu Chicago nicht zulegen. Der November-Kontrakt notierte am 16. September 2026 bei 262 EUR/t und verlor damit zur Vorwoche um 3 EUR/t.
Die Maisimporte der EU summieren sich im Wirtschaftsjahr 2026/27 bereits auf mehr als 4 Mio. t und liegen damit rund 1 Mio. t über dem Vorjahreswert zum gleichen Zeitpunkt. Wichtigste Herkunftsländer sind bislang die USA mit 1,65 Mio. t sowie die Ukraine mit 1,35 Mio. t. Ausschlaggebend für die lebhafte Importtätigkeit sind vor allem die schwachen Ernteaussichten in wichtigen europäischen Anbauregionen infolge der Hitzewellen im Sommer.
Obwohl die Getreideexporte der Ukraine im Wirtschaftsjahr 2026/27 mit 4,25 Mio. t bislang um rund 0,90 Mio. t hinter dem Vorjahresstand zurückbleiben, haben die Maisausfuhren deutlich zugelegt. Mit 1,77 Mio. t wurde nahezu die doppelte Menge des Vorjahres erreicht. Wichtigster Abnehmer war die EU, auf die rund 76 % der ukrainischen Maisexporte entfielen. Hintergrund sind vor allem die schwachen Ernteaussichten in Teilen Europas und der entsprechend hohe Importbedarf. Die umfangreichen Zuflüsse wirken am EU-Markt jedoch preisdämpfend, obwohl sie Ausdruck der angespannten Versorgungslage sind.
Kernaussage
Die Maismärkte zeigten sich zuletzt uneinheitlich. Während sich die Kurse in Chicago nach den Verlusten der Vorwoche wieder befestigten und dabei Unterstützung von den nach unten korrigierten USDA-Schätzungen sowie den festeren Rohölnotierungen erhielten, blieben die Notierungen in Paris unter Druck. Maßgeblich dafür waren die lebhafte Importtätigkeit der EU, steigende Maiszuflüsse aus der Ukraine sowie der Ausblick auf eine hohe Maisproduktion in Südamerika. Begrenzend für das Aufwärtspotenzial in Chicago wirkte zudem, dass die US-Ernte zügig voranschreitet und sich die Bestandsbewertung zuletzt etwas verbessert hat.
Wie entwickelten sich die Kursverläufe für Weizen? Und was sind die relevanten Einflussfaktoren der Getreidemärkte? Aktuelle Marktlagen, Hintergrundwissen und detaillierte Analysen finden Sie unter Markt aktuell Getreide. Nutzen Sie die Bestellmöglichkeiten im Shop und sichern sich noch heute Ihren Zugang zum Expertenwissen!
© Agrarmarkt Informations-Gesellschaft mbH
ZurückLogin
Calvin Fleischer
Junior Produktmanager Agribusiness
Tel. (0228) 33805-519
Markt aktuell
Profitieren Sie mit Markt aktuell Getreide online jederzeit von wertvollen Analysen und exklusiven Bewertungen unserer erfahrenen Marktexperten. Behalten Sie den regionalen, nationalen und internationalen Getreidemarkt im Blick.