



Sojabohnen in Chicago fester, Raps in Paris leicht schwächer
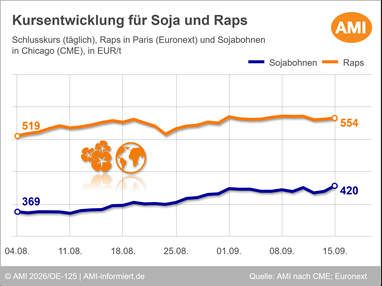
An der Börse in Chicago haben sich die Sojabohnenkurse in der Berichtswoche befestigt. Der inzwischen führende November-2026-Termin schloss am 15.09.2026 bei 419,89 EUR/t und damit 3,50 EUR/t über dem Niveau der Vorwoche. Auch der Folgetermin Januar 2027 legte zu und notierte zuletzt bei 425,14 EUR/t, ein Plus von 3,77 EUR/t.
Im Wochenverlauf zeigte sich der Markt zunächst uneinheitlich. Vor dem USDA-Bericht vom 11.09.2026 hielten sich viele Marktteilnehmer zurück. Zwar sorgten anhaltende chinesische Käufe und die Hoffnung auf weitere Nachfrageimpulse im Vorfeld des angekündigten Treffens zwischen den USA und China für Unterstützung, zugleich lastete jedoch die Erwartung neuer Ertragsschätzungen aus den USA auf den Notierungen. Entsprechend gaben die Kurse zur Wochenmitte zunächst nach.
Deutlicher Druck kam dann mit dem USDA-Bericht. Das US-Landwirtschaftsministerium hob seine Schätzung der US-Sojabohnenernte 2026 auf rund 123,4 Mio. t an, nachdem im August noch etwa 123,0 Mio. t erwartet worden waren. Auch der durchschnittliche Flächenertrag wurde mit rund 3,55 t/ha etwas höher angesetzt als noch im Vormonat. Damit übertraf der Bericht die Markterwartungen und löste zunächst Gewinnmitnahmen aus.
Im weiteren Verlauf konnten sich die Sojabohnenkurse jedoch wieder erholen. Stützend wirkte zum einen die weiterhin robuste Exportnachfrage nach US-Sojabohnen. So meldete das USDA in der Berichtswoche Verkäufe von 340.000 t an China sowie weitere 100.000 t an unbekannte Bestimmungsorte. Zudem lagen die jüngsten US-Exportinspektionen mit 672.759 t über den Markterwartungen. Händler berichteten darüber hinaus von umfangreichen chinesischen Käufen, die sich im Wochenverlauf auf rund 1 Mio. t summiert haben sollen.
Zusätzlichen Auftrieb erhielt der Sojakomplex von den Energiemärkten. Die geopolitischen Spannungen im Nahen Osten und die damit verbundenen Angebotsrisiken am Rohölmarkt ließen die Rohölkurse deutlich steigen. Davon profitierte auch der Biokraftstoffsektor, was insbesondere Sojaöl und in der Folge dem gesamten Sojakomplex Unterstützung verlieh.
Für frische Impulse sorgten zuletzt auch die US-Verarbeitungsdaten. Nach Angaben der National Oilseed Processors Association wurden im August rund 5,59 Mio. t Sojabohnen verarbeitet und damit weniger als vom Markt erwartet. Gleichzeitig sanken die Sojaölvorräte auf den niedrigsten Stand seit November 2024. Vor allem der kräftige Anstieg der Sojaschrotkurse verlieh dem Markt zusätzlichen Rückenwind.
Auf der Angebotsseite bleibt die globale Versorgungslage dennoch komfortabel. In Brasilien stellte Conab für 2026/27 eine Sojabohnenernte von 181,64 Mio. t in Aussicht. Auch wenn diese Schätzung unter der aktuellen USDA-Prognose liegt, deutet sie weiterhin auf ein sehr großes südamerikanisches Angebot hin. In den USA hat die Ernte bereits begonnen. Nach Angaben des USDA waren bis zum 13.09.2026 bereits 6 % der Flächen gedroschen, nach durchschnittlich 3 % im Fünfjahresmittel. Lokal könnten starke Niederschläge die Feldarbeiten nun jedoch vorübergehend bremsen.
Rapskurse knapp unter Vorwoche
An der Euronext in Paris konnten sich die Rapsnotierungen in der Berichtswoche nicht behaupten. Der Fronttermin November 2026 schloss am 15.09.2026 bei 554,25 EUR/t und damit 3,75 EUR/t unter dem Niveau der Vorwoche. Auch die Folgetermine gaben überwiegend nach, wenngleich sich der Markt zum Wochenauftakt zwischenzeitlich etwas erholen konnte.
Belastet wurde der Pariser Rapsmarkt vor allem von den zeitweise schwächeren Kursen im internationalen Ölsaatenkomplex. Insbesondere der Rücksetzer bei den Sojabohnen nach Veröffentlichung des USDA-Berichts setzte die Kurse unter Druck. Zusätzlich wirkte das höhere Angebot an Pflanzenölen preisdämpfend. So stiegen die Palmölbestände in Malaysia zuletzt auf 2,82 Mio. t und erreichten damit den höchsten Stand seit Januar.
Auch aus Kanada kamen eher belastende Vorgaben. StatCan bezifferte die Canolabestände zum 31. Juli auf 1,9 Mio. t und damit über dem Vorjahresniveau. Das unterstrich die zunächst ausreichende Versorgungslage und dämpfte die Kursentwicklung an der Euronext zusätzlich.
Stützend wirkte dagegen das deutlich festere Umfeld an den Energiemärkten. Die erneute Zuspitzung der geopolitischen Spannungen im Nahen Osten trieb die Rohölnotierungen. Damit verbesserten sich zugleich die Nachfrageaussichten für Pflanzenöle im Biodieselsektor, was den europäischen Rapsmarkt zumindest zeitweise unterstützte. Gleichwohl gelang es den Pariser Notierungen nicht, sich dem Aufwärtssog des Energiemarktes dauerhaft anzuschließen.
An der ICE in Winnipeg konnten die Canolanotierungen das Vorwochenniveau nur knapp behaupten. Zuletzt schlossen die Kurse bei umgerechnet 523,36 EUR/t und damit lediglich 0,31 EUR/t über Vorwoche. Unterstützung kam dabei von festen Rohöl- und Pflanzenölkursen sowie anhaltenden Ernteverzögerungen in den kanadischen Prärien. Wiederholte Niederschläge in wichtigen Anbauregionen wie Alberta und Saskatchewan behindern die Feldarbeiten weiterhin, während zwischenzeitliche Gewinnmitnahmen im Sog des schwächeren Sojakomplexes den Auftrieb begrenzten.
Wie entwickeln sich die Ölsaaten-Märkte und was sind die relevanten Einflussfaktoren? Aktuelle Marktlagen, Hintergrundwissen und detaillierte Analysen finden Sie unter Markt aktuell Ölsaaten & Bioenergie. Nutzen Sie die Bestellmöglichkeiten im Shop und sichern sich noch heute Ihren Zugang zum Expertenwissen!
© Agrarmarkt Informations-Gesellschaft mbH
ZurückLogin
Leif Erik Rehder
Bereichsleiter Pflanzenbau
Tel. (0228) 33805-350
Markt aktuell
Markt aktuell Ölsaaten & Bioenergie
Nutzen Sie das Wissen unserer erfahrenen Marktexperten online rund um die Uhr. Sie erhalten Analysen und exklusive Bewertungen zu den Märkten für Ölsaaten, pflanzliche Öle sowie Ölschrote.