



US-Sojabohnen im Aufwind
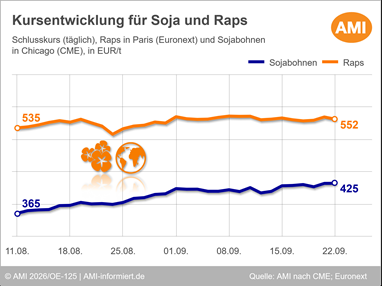
An der Börse in Chicago haben sich die Sojabohnenkurse in der Berichtswoche leicht befestigt. Der führende November-2026-Termin schloss am 22.09.2026 bei umgerechnet 424,84 EUR/t und damit 4,95 EUR/t über dem Niveau der Vorwoche. Auch der Folgetermin Januar 2027 legte zu und notierte zuletzt bei 429,88 EUR/t, ein Plus von 4,74 EUR/t gegenüber dem 15.09.2026.
Im Verlauf der Berichtswoche zeigte sich der Markt zunächst uneinheitlich. Belastend wirkten vor allem Gewinnmitnahmen nach dem in der Vorwoche erreichten Mehrjahreshochs sowie zwischenzeitlich nachgebende Rohölkurse. Auch die fortschreitende US-Ernte begrenzte das Aufwärtspotenzial. Nach Angaben des USDA waren bis zum 20.09.2026 bereits 12 % der US-Sojaflächen gedroschen und damit merklich mehr als im Fünfjahresmittel von 8 %. Gleichwohl bremsten wiederholte Niederschläge in Teilen des Mittleren Westens regional die Feldarbeiten und verzögerten die Zuführung frischer Ware.
Unterstützung erhielt der Markt vor allem von der anhaltenden Hoffnung auf zusätzliche Nachfrageimpulse aus China. Im Vorfeld des Treffens zwischen US-Präsident Trump und Chinas Staatspräsident Xi Jinping setzten Marktteilnehmer auf weitere Abschlüsse im US-Exportgeschäft. Im Handel wurde darauf verwiesen, dass eine mögliche Aufhebung des chinesischen Einfuhrzolls von 10 % auf US-Sojabohnen privaten Käufern neuen Spielraum eröffnen könnte. Gestützt wurde diese Erwartung durch konstruktive Vorgespräche zwischen hochrangigen Vertretern beider Länder.
Auch die Exportdaten fielen insgesamt solide aus. Für die Woche bis zum 10.09.2026 bezifferte das USDA die Nettoexportverkäufe von US-Sojabohnen auf 1,70 Mio. t und damit im Rahmen der Markterwartungen. Zudem bestätigte das USDA private Verkäufe von 111.000 t an China. Marktteilnehmer werteten dies als Hinweis auf das anhaltende Kaufinteresse des weltweit größten Importeurs.
Stützend wirkte daneben die Entwicklung am US-Schrotmarkt. Feste Kassamärkte und eine knappe Versorgung mit Sojaschrot nach saisonalen Stillständen in Verarbeitungsanlagen ließen die Schrotkurse zeitweise deutlich steigen. Verstärkt wurde dieser Effekt dadurch, dass sich die frühe Ernte in wichtigen Bundesstaaten wie Iowa zuletzt witterungsbedingt verzögerte und sich damit die Anlieferung an die Verarbeiter verlangsamte.
Auf der Angebotsseite bleibt die globale Versorgungslage komfortabel. So erwartet Conab für Brasilien 2026/27 eine Sojabohnenernte von 181,64 Mio. t. Auch wenn diese Schätzung unter der USDA-Prognose von 186,0 Mio. t liegt, deutet sie weiterhin auf ein sehr großes südamerikanisches Angebot hin.
Rapskurse in Paris erneut unter Vorwoche
An der Euronext in Paris konnten sich die Rapsnotierungen in der Berichtswoche nicht behaupten. Der Fronttermin November 2026 schloss am 22.09.2026 bei 552,00 EUR/t und damit 2,25 EUR/t unter dem Niveau der Vorwoche. Auch die Folgetermine entwickelten sich überwiegend schwächer.
Belastet wurde der Pariser Rapsmarkt vor allem vom Rückgang der Rohölkurse. Nachdem sich die Sorgen um länger anhaltende Ausfälle wichtiger saudischer Exportkapazitäten zuletzt etwas abschwächten, geriet der Energiesektor deutlich unter Druck. Hoffnungen auf diplomatische Fortschritte im Konflikt mit dem Iran sowie Erwartungen einer rascheren Normalisierung der saudischen Ölausfuhren nahmen dem Markt einen Teil seiner Risikoaufschläge. Damit verringerte sich zugleich die Unterstützung für Pflanzenöle und den Biodieselsektor.
Auch der internationale Ölsaatenkomplex lieferte nur begrenzt Unterstützung. Zwar konnten sich die Sojabohnen in Chicago auf Wochensicht behaupten, doch zwischenzeitliche Rücksetzer bei Sojaöl, Palmöl und Canola wirkten dämpfend auf den europäischen Rapsmarkt. An der ICE in Winnipeg verliefen die Canolanotierungen dabei wechselhaft: Während die Ernte in den kanadischen Prärien, insbesondere in Alberta, zunächst weiter hinter dem Durchschnitt zurückblieb, sorgte die Aussicht auf mehrere trockene und warme Tage für raschere Erntefortschritte und damit für Druck auf die Kurse.
Stützend wirkte dagegen die anhaltende Trockenheit in Frankreich. Vor allem für die letzten Aussaaten und den Feldaufgang des Winterrapses bleiben die Bedingungen kritisch. Die fehlenden Niederschläge in wichtigen Anbaugebieten erhöhen die Unsicherheit mit Blick auf die Bestandsentwicklung und begrenzten damit den Abwärtsdruck an der Euronext.
Wie entwickeln sich die Ölsaaten-Märkte und was sind die relevanten Einflussfaktoren? Aktuelle Marktlagen, Hintergrundwissen und detaillierte Analysen finden Sie unter Markt aktuell Ölsaaten & Bioenergie. Nutzen Sie die Bestellmöglichkeiten im Shop und sichern sich noch heute Ihren Zugang zum Expertenwissen!
© Agrarmarkt Informations-Gesellschaft mbH
ZurückLogin
Leif Erik Rehder
Bereichsleiter Pflanzenbau
Tel. (0228) 33805-350
Markt aktuell
Markt aktuell Ölsaaten & Bioenergie
Nutzen Sie das Wissen unserer erfahrenen Marktexperten online rund um die Uhr. Sie erhalten Analysen und exklusive Bewertungen zu den Märkten für Ölsaaten, pflanzliche Öle sowie Ölschrote.