



Weizenkurse schließen schwächer
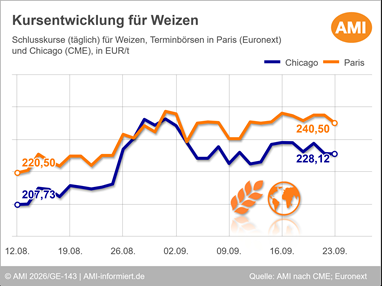
Die Weizenkurse an der Euronext in Paris haben im Wochenverlauf nachgegeben. Der Fronttermin schloss am 23. September bei 240,50 EUR/t und lag damit 4,00 EUR/t unter dem Niveau der Vorwoche. Charakteristisch für die Handelswoche war eine hohe Volatilität: Die täglichen Kursbewegungen reichten von -3,25 EUR/t bis +3,50 EUR/t. Auch die Folgetermine standen unter Druck und verzeichneten ein Wochenminus von bis zu 1,50 EUR/t. Lediglich der Kontrakt der Ernte 2027 zeigte sich stabil und behauptete sich mit 236,50 EUR/t auf Vorwochenniveau.
Der Markt wurde im Wochenverlauf vor allem von den Entwicklungen rund um das Schwarze Meer geprägt. Zu Wochenbeginn stützten anhaltende Angriffe auf Häfen, Schiffe und Infrastruktur die Notierungen. Händler werteten die erneuten militärischen Eskalationen als Belastung für russische und ukrainische Exporte, was die Hoffnungen auf eine rasche Wiederbelebung des Schwarzmeerhandels dämpfte. Entsprechend konnten die Weizenkurse am Montag zunächst zulegen.
Im weiteren Wochenverlauf setzte sich jedoch zunehmend die Einschätzung durch, dass diplomatische Bemühungen zumindest eine gewisse Entspannung bringen könnten. Insbesondere Diskussionen über einen begrenzten Waffenstillstand für Getreide- und Energieinfrastruktur führten zu vorsichtigem Optimismus. Auch wenn konkrete Zusagen – insbesondere von russischer Seite – bislang ausblieben, reichte bereits die Aussicht auf eine mögliche Entschärfung aus, um die Kurse etwas zu drücken.
Ein weiterer wichtiger Faktor war die Frage, in welchem Umfang russischer Weizen trotz der Störungen weiterhin den Weltmarkt erreicht. Zwar sind die Schwarzmeerexporte seit Juli nahezu zum Stillstand gekommen, zugleich gibt es aber Hinweise, dass Russland verstärkt über alternative Routen exportiert – etwa über die Ostsee, das Kaspische Meer oder nordeuropäische Häfen. Diese Lieferungen bleiben zwar klar unter normalen Schwarzmeerumfängen, genügen aber offenbar, um die Befürchtung einer akuten Angebotslücke zu begrenzen.
Dazu kommt, dass sich die Käufer bislang nicht in dem Ausmaß dem europäischen Markt zuwenden, wie zeitweise erwartet worden war. Händler verwiesen insbesondere auf die zurückhaltende Nachfrage Ägyptens. Auch die russische Getreideunion meldete einen deutlichen Rückgang der Zahl der Käuferländer für russischen Weizen, was die Marktverschiebungen unterstreicht, kurzfristig aber keine durchgreifende Umlenkung der Nachfrage zugunsten der EU auslöste.
Schwarzmeerimpulse belasten auch die US-Weizenkurse
Auch an der Börse in Chicago standen die Weizenkurse in der Berichtswoche unter Druck. Nach teils deutlichen Tagesschwankungen schloss der Dezember 26-Kontrakt zuletzt bei umgerechnet 228,12 EUR/t und damit 4,59 EUR/t unter dem Vorwochenniveau. Die Folgetermine gaben im Wochenvergleich ebenfalls nach und verloren bis zu 4,62 EUR/t.
Der Handel an der CBoT war in der vergangenen Woche von einem wechselhaften, insgesamt aber schwächeren Marktverlauf geprägt. Während geopolitische Spannungen im Schwarzmeerraum die Kurse zeitweise stützten, überwogen im Wochenverlauf erneut die Hoffnungen auf eine mögliche Entspannung der Lage. Damit setzte sich auch in Chicago letztlich eine negative Wochentendenz durch.
Einerseits stützen die anhaltenden massiven Störungen der Exporte aus Russland und der Ukraine die Kurse, weil wichtige Importländer in Asien, Afrika und dem Nahen Osten Probleme haben, ihren Bedarf zu decken. Andererseits erzeugen diplomatische Initiativen immer wieder Erwartung auf Entspannung, was sofort kursdämpfend wirkt.
Belastend wirkte zudem, dass es außerhalb des Schwarzmeerraums keine durchgreifenden Versorgungssorgen gab. So deuteten Berichte aus Westaustralien auf eine größere Weizenernte hin als noch vor einem Monat erwartet. Rechtzeitige Niederschläge verbesserten dort die Produktionsaussichten deutlich. Solche Meldungen minderten die Sorge vor einer knappen globalen Versorgung und verstärkten den Druck auf die Notierungen zusätzlich.
Auf der US-Seite rückte außerdem die Aussaat des Winterweizens in den Blick. Laut USDA war diese bis zum vergangenen Sonntag zu 17 % abgeschlossen und lag damit unter dem mehrjährigen Durchschnitt von 21 %. Das ist zwar ein moderat unterstützender Faktor, hatte in der Berichtswoche aber nur begrenzten Einfluss auf die Kurse.
Wie entwickelten sich die Kursverläufe für Mais? Und was sind die relevanten Einflussfaktoren der Getreidemärkte? Aktuelle Marktlagen, Hintergrundwissen und detaillierte Analysen finden Sie unter Markt aktuell Getreide. Nutzen Sie die Bestellmöglichkeiten im Shop und sichern sich noch heute Ihren Zugang zum Expertenwissen!
© Agrarmarkt Informations-Gesellschaft mbH
ZurückLogin
Svenja Herrmann
Produktmanagerin Agribusiness
Tel. (0228) 33805-522
Markt aktuell
Profitieren Sie mit Markt aktuell Getreide online jederzeit von wertvollen Analysen und exklusiven Bewertungen unserer erfahrenen Marktexperten. Behalten Sie den regionalen, nationalen und internationalen Getreidemarkt im Blick.