



Wetter und Energiemärkte bestimmen Maishandel

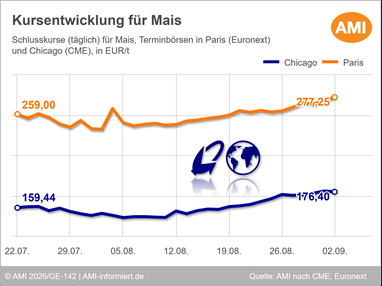
Die Maiskurse in Chicago setzten ihre Abwärtstendenz in der vergangenen Woche fort. Der September-Kontrakt verlor im Wochenvergleich 6,52 EUR/t und notierte am 05.08.2026 bei 148,82 EUR/t. Auch der deutlich stärker gehandelte Dezember-Termin gab nach und sank um 6,47 EUR/t auf 156,74 EUR/t. Belastend wirkten insbesondere die schwächeren Rohölnotierungen, die den Maismarkt im Wochenverlauf mit nach unten zogen.
Die Rohölmärkte fielen zwischenzeitlich auf den niedrigsten Stand seit mehr als drei Wochen. Hintergrund waren Hoffnungen auf eine Entspannung im Irankonflikt, nachdem sich US-Vertreter zu möglichen diplomatischen Fortschritten geäußert hatten. Da Mais als wichtiger Rohstoff für die Bioethanolproduktion gilt, wirken sich Veränderungen am Energiemarkt regelmäßig auch auf die Maisnotierungen aus.
Kursstabilisierend wirkte dagegen die erneute Verschlechterung der US-Maisfeldbestände. Das USDA reduzierte den Anteil der Bestände in gutem bis ausgezeichnetem Zustand um zwei Prozentpunkte auf 61 %. Damit wurde der niedrigste Wert für diesen Zeitraum seit 2023 erreicht. Analysten hatten nach den jüngsten Niederschlägen überwiegend mit einer unveränderten Bewertung gerechnet.
Die wöchentlichen US-Maisexporte beliefen sich zuletzt auf 1 Mio. t und lagen damit am oberen Ende der Analystenschätzungen. Die Zahlen unterstreichen die weiterhin robuste Nachfrage nach US-Mais am Weltmarkt. Unterstützend wirkt zudem die angespannte Exportlogistik in Argentinien. Dort beeinträchtigt ein Streik der Hafenlotsen den Schiffsverkehr und damit die Ausfuhren eines der wichtigsten Wettbewerber am internationalen Maismarkt. Dadurch rückt US-Mais im globalen Handel derzeit stärker in den Fokus.
Südamerika: Erntefortschritte in Brasilien, Probleme in Argentinien
Die Ernte der zweiten brasilianischen Maisernte schreitet insgesamt zügig voran. Während im Süden niedrige Temperaturen die natürliche Abtrocknung der Bestände verzögern, begünstigen trockene Bedingungen in weiten Teilen des Landes die Reifeentwicklung. Insgesamt werden Erträge und Qualitäten überwiegend als zufriedenstellend beschrieben.
Die Maisernte in Argentinien kommt weiterhin nur schleppend voran. Vor allem im Südosten der Provinz Buenos Aires verzögert die hohe Luftfeuchtigkeit die Erntearbeiten. Im Norden des Landes sorgt zudem verstärkter Schädlingsbefall für Risiken bei den Erträgen. Die Prognose für die argentinische Maisproduktion bleibt dennoch unverändert bei 64 Mio. t.
Paris: Schwächere EU-Ernte trifft auf robuste Ukraine-Exporte
Die Maiskurse in Paris verhielten sich in den vergangenen Tagen sehr volatil. Der kaum noch gehandelte August-Kontrakt stieg im Wochenvergleich um 4,75 EUR/t auf 250 EUR/t an, schwankte aber im Wochenverlauf zwischen 243 EUR/t und 265 EUR/t. Die starken Ausschläge sind dabei vor allem auf das bevorstehende Auslaufen des Kontrakts und die entsprechend geringe Marktliquidität zurückzuführen. Der repräsentativere November-Termin bleibt im Wochenvergleich stabil bei 250,25 EUR/t, war aber zwischendurch auf 242,75 EUR/t gesunken.
Die EU-Kommission hat ihre Prognose für die Maisernte 2026 nach
dem außergewöhnlich heißen und trockenen Juli deutlich nach unten
korrigiert. Mit nunmehr 51,887 Mio. t liegt die Schätzung rund 14 %
unter der Juni-Prognose. Besonders stark betroffen sind weite Teile
Südost- und Westeuropas. Für Ungarn (-1,9 Mio. t auf 2,7 Mio. t),
Frankreich (-1,6 Mio. t auf 10 Mio. t), Rumänien (-1,4 Mio. t auf
6,8 Mio. t), Bulgarien (-1,2 Mio. t auf 1,5 Mio. t) und Italien
(-0,9 Mio. t auf 4,5 Mio. t) wurden die Erwartungen spürbar
gesenkt.
Vor dem Hintergrund der schwächeren Ernteaussichten steigt zugleich
der Importbedarf der Europäischen Union. Seit Beginn des
Wirtschaftsjahres 2026/27 am 01.07.2026 importierte die EU bereits
1,26 Mio. t Mais und damit rund 80 % mehr als im
Vorjahreszeitraum.
Die ukrainischen Maisexporte beliefen sich im ersten Monat des Wirtschaftsjahres 2026/27 auf 1,2 Mio. t und lagen damit doppelt so hoch wie im Vorjahreszeitraum. Trotz der anhaltenden Belastungen durch den Russlandkonflikt und der damit verbundenen Einschränkungen bei Logistik und Exportinfrastruktur zeigt sich der ukrainische Maishandel zum Saisonauftakt bislang robust.
Kernaussage
Die internationalen Maismärkte tendierten zuletzt schwächer. Belastend wirkten vor allem fallende Rohölkurse infolge von Hoffnungen auf eine Entspannung im Irankonflikt sowie verbesserte Wetterbedingungen im US-Corn Belt. Kursstützend wirkten dagegen die schwächeren Zustandsbewertungen der US-Maisfeldbestände und robuste US-Exportzahlen. In der EU begrenzten deutlich reduzierte Ernteprognosen nach der Hitze und Trockenheit im Juli den Kursdruck am europäischen Markt.
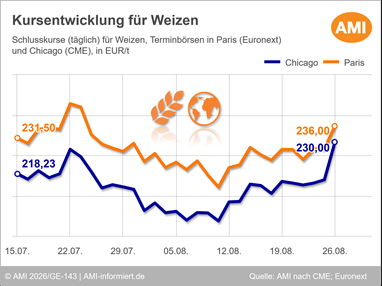
Wie entwickelten sich die Kursverläufe für Weizen? Und was sind die relevanten Einflussfaktoren der Getreidemärkte? Aktuelle Marktlagen, Hintergrundwissen und detaillierte Analysen finden Sie unter Markt aktuell Getreide. Nutzen Sie die Bestellmöglichkeiten im Shop und sichern sich noch heute Ihren Zugang zum Expertenwissen!
© Agrarmarkt Informations-Gesellschaft mbH
ZurückLogin
Das könnte Sie auch interessieren
Feste Sojakurse stützen den gesamten Ölsaatenmarkt

Calvin Fleischer
Junior Produktmanager Agribusiness
Tel. (0228) 33805-519
Markt aktuell
Profitieren Sie mit Markt aktuell Getreide online jederzeit von wertvollen Analysen und exklusiven Bewertungen unserer erfahrenen Marktexperten. Behalten Sie den regionalen, nationalen und internationalen Getreidemarkt im Blick.