



Sojabohnen in Chicago knapp schwächer, Raps in Paris leicht befestigt
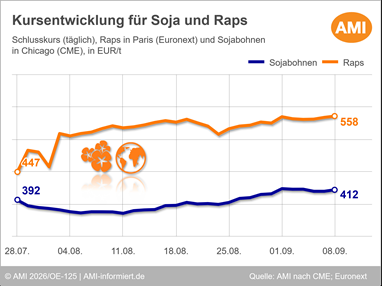
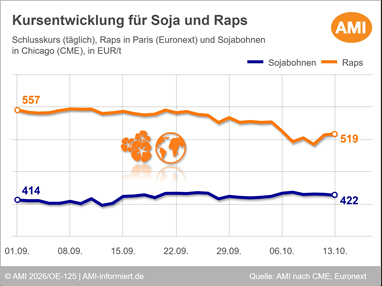
An der Börse in Chicago haben die Sojabohnenkurse in der Berichtswoche das Vorwochenniveau knapp verfehlt. Der Fronttermin September 2026 schloss nach dem verlängerten Feiertagswochenende am 08.09.2026 bei umgerechnet 412,04 EUR/t und damit 2,20 EUR/t unter Vorwoche. Auch der meistgehandelte Novembertermin gab leicht nach und notierte mit 416,39 EUR/t um 1,33 EUR/t schwächer als eine Woche zuvor.
Im Wochenverlauf zeigte sich der Markt zunächst uneinheitlich. Belastend wirkte vor allem die Zurückhaltung der Marktteilnehmer im Vorfeld des für den 11.09.2026 erwarteten USDA-Berichts. Vor dem langen Wochenende in den USA sorgten zudem Positionsanpassungen für zusätzlichen Druck auf die Notierungen. Im weiteren Verlauf konnten sich die Kurse jedoch stabilisieren und zuletzt wieder etwas zulegen.
Unterstützung erhielten die Sojabohnen vor allem von der anhaltend regen Nachfrage nach US-Ware. So meldete das USDA zunächst private Verkäufe von 192.000 t an China zur Lieferung im Wirtschaftsjahr 2026/27, wenig später zudem weitere 250.600 t an unbekannte Bestimmungsorte. Auch die wöchentlichen Exportverkäufe der neuen Ernte fielen mit 1,95 Mio. t solide aus und lagen im Rahmen der Markterwartungen.
Für zusätzlichen Auftrieb sorgten Wetterrisiken in Teilen des US-Sojagürtels. Heißes und trockenes Wetter in wichtigen Anbaugebieten schürte Sorgen um die Ertragsperspektiven der noch nicht vollständig eingebrachten Ernte. Entsprechend nahmen Marktexperten zuletzt leichte Korrekturen bei ihren Ertrags- und Ernteprognosen vor, womit sich der Blick umso stärker auf den bevorstehenden USDA-Bericht richtet.
Auf der Nachfrageseite rückte vor allem China in den Fokus. Die Sojabohnenimporte des weltweit größten Käufers summierten sich von Januar bis August 26 auf 74,11 Mio. t und lagen damit 1,1 % über Vorjahr. Im August allein gingen die Einfuhren jedoch leicht um 1,1 % auf 12,14 Mio. t zurück. Gleichwohl bleibt China ein zentraler Stützungsfaktor für den Markt, zumal auf eine Lockerung chinesischer Importzölle auf US-Agrargüter gehofft wird. Zusätzlichen Rückenwind erhielten diese Erwartungen durch die Aussicht auf politische Gespräche zwischen den USA und China. Auch aus Südamerika kamen marktbewegende Impulse. In Brasilien hat die Aussaat der Sojabohnenernte 2026/27 begonnen. Vor allem im Bundesstaat Paraná laufen die Feldarbeiten nach dem Ende der vorgeschriebenen Anbaupause und mit ersten günstigen Niederschlägen bereits an.
Rapskurse knapp über Vorwoche
An der Euronext in Paris konnten sich die Rapsnotierungen in der Berichtswoche hingegen leicht befestigen. Der Fronttermin November 2026 schloss am 08.09.2026 bei 558,00 EUR/t und damit 1,25 EUR/t über dem Vorwochenniveau. Auch die Folgetermine verzeichneten überwiegend moderate Aufschläge von bis zu 0,75 EUR/t. Lediglich der Kontrakt August 2027 fiel aus dem Rahmen und notierte mit 524,00 EUR/t um 1,25 EUR/t schwächer als in der Vorwoche.
Zu Beginn der Berichtswoche standen die Rapskurse noch unter Druck, nachdem Hoffnungen auf eine mögliche Entspannung im Ukraine-Konflikt die Getreide- und Ölsaatenmärkte belastet hatten. Im weiteren Verlauf konnten die Verluste jedoch wieder aufgeholt werden, sodass sich die Notierungen auf Wochensicht leicht im Plus behaupteten.
Wesentliche Unterstützung kam vom Energiesektor. Festere Rohölkurse verliehen dem gesamten Pflanzenöl- und Ölsaatenkomplex Auftrieb. Hintergrund war vor allem die erneute Eskalation im Nahen Osten. Die angespannte Lage rund um die Straße von Hormus nährte Sorgen um die globale Ölversorgung und verbesserte damit zugleich die Nachfrageaussichten im Biodieselsektor. Davon profitierte auch der europäische Rapsmarkt.
In Europa richtet sich der Blick zunehmend auf die Aussaat zur Ernte 2027. Vor allem in Frankreich bleiben die Bedingungen für Saat und Feldaufgang ein zentraler Beobachtungspunkt. Trockenes und teils heißes Wetter sorgt weiterhin für Unsicherheit hinsichtlich der Bestandsentwicklung, zumal die Wetterkarten bislang kaum auf eine nachhaltige Entspannung hindeuten.
Wie entwickeln sich die Ölsaaten-Märkte und was sind die relevanten Einflussfaktoren? Aktuelle Marktlagen, Hintergrundwissen und detaillierte Analysen finden Sie unter Markt aktuell Ölsaaten & Bioenergie. Nutzen Sie die Bestellmöglichkeiten im Shop und sichern sich noch heute Ihren Zugang zum Expertenwissen!
© Agrarmarkt Informations-Gesellschaft mbH
ZurückLogin
Das könnte Sie auch interessieren
Svenja Herrmann
Produktmanagerin Agribusiness
Tel. (0228) 33805-522
Markt aktuell
Markt aktuell Ölsaaten & Bioenergie
Nutzen Sie das Wissen unserer erfahrenen Marktexperten online rund um die Uhr. Sie erhalten Analysen und exklusive Bewertungen zu den Märkten für Ölsaaten, pflanzliche Öle sowie Ölschrote.