



Soja unter Druck – Raps folgt schwächerem Ölsaatenkomplex
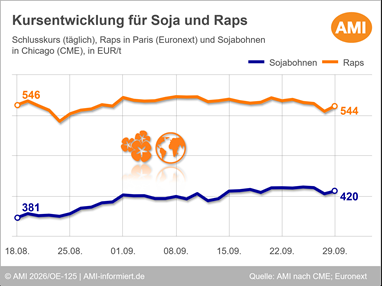
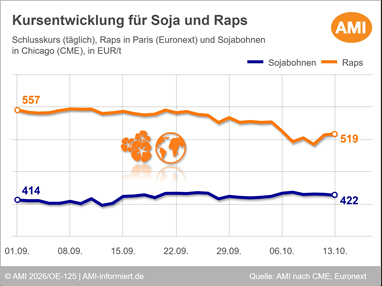
Die Sojabohnenkurse in Chicago standen in der Berichtswoche unter Druck. Der Fronttermin November 2026 schloss am 29.09.2026 bei umgerechnet 419,90 EUR/t und damit 4,94 EUR/t unter dem Niveau der Vorwoche. Zwischenzeitlich war der Kontrakt noch deutlicher zurückgefallen, bevor es zuletzt zu einer technischen Gegenbewegung kam.
Belastet wurde der Markt vor allem durch die für die US-Sojabohnenindustrie enttäuschenden Details des Gipfeltreffens von China und den USA. Zwar einigten sich die Länder auf Zollsenkungen für eine Reihe von Agrarprodukten, Sojabohnen wurden jedoch nicht in die Liste aufgenommen. Damit bleibt für US-Sojabohnen offenbar ein zusätzlicher Zoll von 10 % bestehen. Für private chinesische Käufer bleibt US-Ware dadurch wenig attraktiv, auch wenn staatliche chinesische Käufer zuletzt aktiver waren. Der Markt hatte im Vorfeld stärker auf eine Öffnung für US-Sojabohnen gesetzt.
Zusätzlicher Druck kam von der Positionierung der Marktteilnehmer. Fonds hatten in den vergangenen Wochen umfangreiche Long-Positionen in Sojabohnen und vor allem in Sojaschrot aufgebaut. Nach dem enttäuschenden Handelskompromiss kam es daher zu Gewinnmitnahmen und Long-Liquidationen. Der November-Kontrakt fiel zeitweise auf den niedrigsten Stand seit Ende August, bevor Schnäppchenkäufe und eine technische Gegenbewegung den Markt am Dienstag wieder etwas stabilisierten.
Fundamental bleibt die US-Ernte ein wichtiger Faktor. Nach Angaben des USDA waren die Sojabohnenflächen zum 28. September zu 17 % geerntet und lagen damit im Bereich des Fünfjahresschnitts. In einzelnen Bundesstaaten wie Iowa und Nebraska verzögerten Regenfälle jedoch die Feldarbeiten. Marktteilnehmer sehen zudem das Risiko, dass anhaltende Niederschläge Qualitätsprobleme verursachen könnten. Die Versorgungslage wird am Markt dennoch nicht als knapp bewertet. Vor dem USDA-Quartalsbericht erwarten Analysten US-Sojabohnenbestände zum 1. September von rund 8,82 Mio. t, und damit nahezu auf Vorjahresniveau.
Die Exportseite lieferte nur begrenzte Unterstützung. Zwar meldete das USDA am Donnerstag Verkäufe von 120.000 t US-Sojabohnen nach China, die wöchentlichen Exportverkäufe blieben mit 582.400 t aber unter den Erwartungen. Der Markt wartet daher weiter auf belastbare Signale, ob China tatsächlich größere Mengen US-Sojabohnen abnehmen wird. Solange Sojabohnen vom Zollabbau ausgenommen bleiben, dürfte das Absatzpotenzial begrenzt bleiben.
Stützend wirkte dagegen Sojaöl. Hier entwickelten sich die Kurse in der Berichtswoche fester. Das konnte den Druck auf die Bohne jedoch nur teilweise abfedern, zumal Sojaschrot nach der jüngsten Rally schwächer tendierte.
Rapskurse in Paris geben nach
Auch die Rapskurse in Paris verloren auf Wochensicht an Wert. Der Fronttermin November 2026 schloss am 29.09.2026 bei 544,25 EUR/t und damit 7,75 EUR/t unter dem Niveau vom 22.09.2026. Die Pariser Notierungen wurden vor allem vom schwächeren Sojakomplex belastet. Hinzu kam zeitweise Gegenwind vom Rohölmarkt. Zwar sorgten die Unsicherheiten rund um die Straße von Hormus immer wieder für Aufwärtsimpulse bei Rohöl und damit im Biokraftstoffkomplex. Gleichzeitig beruhigten Meldungen über robustere Ölströme über alternative Routen und einer Öffnung der Passage durch Hormus zeitweise die Marktteilnehmer. Dadurch fehlte Raps ein klarer, dauerhafter Energieimpuls.
In Frankreich bleibt die Entwicklung der Rapsaussaat ein Thema. Niederschläge sorgten zuletzt für Entlastung, nachdem Trockenheit die Aussaat und den Feldaufgang zuvor erschwert hatte. Dennoch rechnen Marktbeobachter für 2026/27 mit einer kleineren europäischen Rapsfläche, vor allem wegen rückläufiger Aussaaten in Frankreich. Dieser Faktor stützt die späteren Termine, konnte den Druck im Frontmonat aber nicht ausgleichen.
Insgesamt bleibt der Ölsaatenkomplex stark von politischen Signalen und dem Rohölmarkt abhängig. Für Sojabohnen steht kurzfristig der USDA-Quartalsbericht zu den Lagerbeständen im Fokus. Bei Raps entscheidet neben dem Energiekomplex vor allem, ob die Sorgen um die europäische Aussaat den Druck aus Soja ausgleichen können.
Wie entwickeln sich die Ölsaaten-Märkte und was sind die relevanten Einflussfaktoren? Aktuelle Marktlagen, Hintergrundwissen und detaillierte Analysen finden Sie unter Markt aktuell Ölsaaten & Bioenergie. Nutzen Sie die Bestellmöglichkeiten im Shop und sichern sich noch heute Ihren Zugang zum Expertenwissen!
© Agrarmarkt Informations-Gesellschaft mbH
ZurückLogin
Das könnte Sie auch interessieren
Leif Erik Rehder
Bereichsleiter Pflanzenbau
Tel. (0228) 33805-350
Markt aktuell
Markt aktuell Ölsaaten & Bioenergie
Nutzen Sie das Wissen unserer erfahrenen Marktexperten online rund um die Uhr. Sie erhalten Analysen und exklusive Bewertungen zu den Märkten für Ölsaaten, pflanzliche Öle sowie Ölschrote.