


Die Warenstromanalyse für frisches Obst & Gemüse in Deutschland liefert Ihnen einen kompakten Überblick zur Produktion, dem Außenhandel, zur Verarbeitung und zur Nachfrage. Hier wird der Weg vom frischem Obst & Gemüse vom Feld über verschiedenen Handelsstufen nach Menge und Wert bis zum Verbraucher verfolgt. Mehr


Welt | Getreide | Kursentwicklung für Mais
Mais: CBoT und Euronext weiter schwach
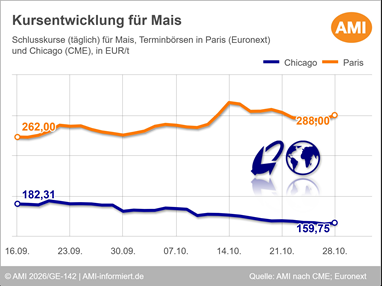
An der CBoT in Chicago geben die Maiskurse erneut nach. Der Dezember-Kontrakt verliert im Wochenvergleich umgerechnet um 2,60 EUR/t und fällt auf 159,75 EUR/t. Der Erntefortschritt in den USA bleibt ein zentraler Belastungsfaktor für den Maismarkt.
Laut USDA war die US-Maisernte bis Sonntag bereits zu 60 % abgeschlossen und damit weiter fortgeschritten als im Durchschnitt von Analysten erwartet. Gleichzeitig wurden 56 % der Bestände unverändert als gut bis ausgezeichnet eingestuft. Die zügige Ernte spricht für ein rasch wachsendes Angebot am physischen Markt und erhöht den Verkaufsdruck auf die Notierungen.
Das USDA hat seine im September-WASDE veröffentlichten Maisdaten nachträglich korrigiert und dafür einen Verarbeitungsfehler als Ursache genannt. Die nationale Ertragsschätzung wurde leicht von 178,5 auf 178,8 Bushel je Acre angehoben, während die Oktober-Prognose nach Überprüfung unverändert blieb. Die Korrektur nährt Zweifel an der Verlässlichkeit der USDA-Schätzungen und könnte die Marktreaktionen auf kommende Berichte verändern.
Die US-Exportnachfrage nach Mais hat zuletzt ein freundliches Signal geliefert. Nach Angaben des USDA beliefen sich die Nettoverkäufe für 2026/27 auf 1,53 Mio. t und lagen damit 87 % über dem Durchschnitt der vergangenen vier Wochen. Getragen wurde das Geschäft vor allem von Käufen aus Mexiko und Japan. Die tatsächlichen Ausfuhren blieben mit 780.300 t jedoch 51 % unter dem Vierwochenschnitt zurück. Der feste US-Dollar wirkt jedoch bremsend auf das Exportgeschäft, da US-Mais am Weltmarkt an preislicher Wettbewerbsfähigkeit einbüßt.
Südamerika: Wetterrisiken in Brasilien, günstigerer Ausblick für Argentinien
In Brasilien könnte El Niño die Entwicklung der Safrinha belasten. Sollte unregelmäßiger Regen die Aussaat von Sojabohnen verzögern, würde sich auch die Aussaat der zweiten Maisernte nach hinten verschieben. Damit nähme das Risiko zu, dass der Mais in der Kornfüllungsphase unter Trockenheit und hohen Temperaturen leidet, was Erträge und Anbaufläche mindern könnte.
Für Argentinien fällt der Ausblick dagegen günstiger aus. Nach Angaben des USDA wird die Maisernte 2026/27 derzeit auf 62 Mio. t geschätzt und damit höher als noch im Juli. Ausschlaggebend sind vor allem gestiegene Ertragserwartungen. Zwar würde das Vorjahresergebnis damit knapp verfehlt, die von Marktteilnehmern genannte Spanne von 60,4 bis 66,0 Mio. t signalisiert jedoch weiterhin ein hohes Angebotsniveau. Unterstützt wird dies durch eine gute Bodenfeuchte und die Aussicht auf El Niño, was einen höheren Anteil früh gesäter Bestände begünstigt, die unter normalen Bedingungen höhere Erträge liefern als später gesäter Mais.
Paris: Maiskurse weiter unter Druck, Ukraine bleibt Risikofaktor
An der Euronext in Paris gaben die Maiskurse weiter nach. Der auslaufende November-Termin verlor im Wochenvergleich 3,25 EUR/t auf 288,00 EUR/t. Der deutlich liquidere März-Kontrakt fiel noch stärker und schloss am 28.10.2026 mit 259,50 EUR/t, ein Minus von 9,00 EUR/t zur Vorwoche.
Neue Impulse lieferte das jüngste Update des europäischen Prognosediensts MARS kaum. Die EU-Maiserträge wurden gegenüber dem Vormonat nochmals um 1 % nach unten korrigiert und werden nun auf durchschnittlich 6,42 t/ha geschätzt. Damit läge das Niveau 10 % unter Vorjahr. Deutlichere Abwertungen gab es erneut für Österreich auf 7,30 t/ha, Ungarn auf 3,12 t/ha und Slowenien auf 6,32 t/ha. Für die Ukraine beziffert MARS den Erntefortschritt bei Körnermais auf rund 20 % der Fläche, während die Ertragsprognose unverändert bei 7,40 t/ha bleibt.
In der Ukraine sorgt die Vermarktungssituation zusätzlich für Unsicherheit. Angesichts niedriger Preise, hoher Trocknungskosten, logistischer Probleme im Export sowie knapper Lagerkapazitäten erwägen zunehmend mehr Agrarunternehmen, Teile der Maisernte erst im Frühjahr 2027 zu bergen. Sollte der monatliche Agrarexport weiter nur 2 bis 3 Mio. t erreichen, könnte Anfang 2027 ein Lagerdefizit von 5 bis 8 Mio. t entstehen. Ein späterer Drusch kann zwar die Trocknungskosten senken, erhöht jedoch zugleich das Risiko von Lager, Qualitätsverlusten und Krankheitsbefall.
Kernaussage
Der Maismarkt bleibt international unter Druck. Vor allem die zügige US-Ernte und das damit rasch wachsende Angebot belasten die Notierungen an der CBoT, während an der Euronext fehlende Impulse aus dem MARS-Update und die unsichere Vermarktungslage in der Ukraine auf den Kursen lasten. Südamerika liefert ein gemischtes Bild: Wetterrisiken in Brasilien stehen einem günstigen Produktionsausblick in Argentinien gegenüber.
Wie entwickelten sich die Kursverläufe für Weizen? Und was sind die relevanten Einflussfaktoren der Getreidemärkte? Aktuelle Marktlagen, Hintergrundwissen und detaillierte Analysen finden Sie unter Markt aktuell Getreide. Nutzen Sie die Bestellmöglichkeiten im Shop und sichern sich noch heute Ihren Zugang zum Expertenwissen!
© Agrarmarkt Informations-Gesellschaft mbH
ZurückLogin
Das könnte Sie auch interessieren
Welt | Getreide | Kursentwicklung für Weizen
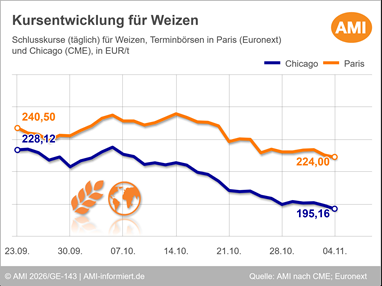
Weizenkurse diesseits und jenseits des Atlantiks schwach
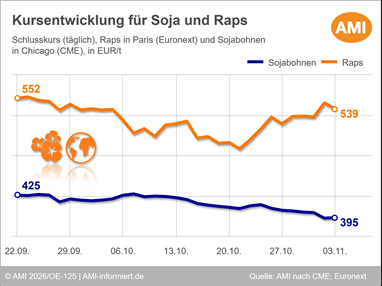
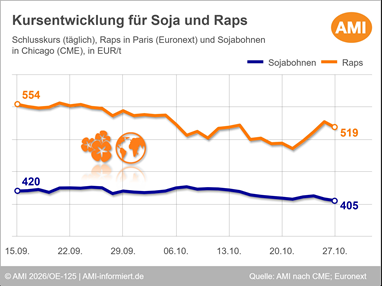
Welt | Ölsaaten | Kursentwicklung für Soja und Raps
Währungseffekte und US-Ernte belasten Sojabohnenkurse

Calvin Fleischer
Junior Produktmanager Agribusiness
Tel. (0228) 33805-519
Markt aktuell
Profitieren Sie mit Markt aktuell Getreide online jederzeit von wertvollen Analysen und exklusiven Bewertungen unserer erfahrenen Marktexperten. Behalten Sie den regionalen, nationalen und internationalen Getreidemarkt im Blick.