



Feste Grundtendenz stützt den AMI-Rohstoffindex
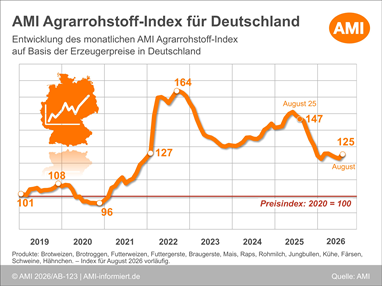
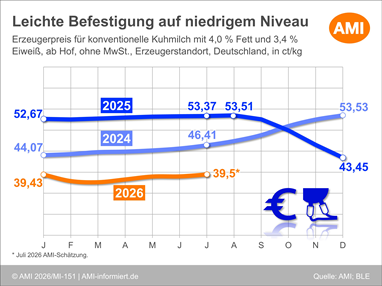
Die deutschlandweite Milchanlieferung setzte im August ihre saisonale Abwärtsbewegung fort. Vor allem zu Monatsbeginn fiel der Rückgang infolge hochsommerlicher Temperaturen stärker aus. Zusätzlich dämpften die zunehmende Ausbreitung des „Shamonda-like“-Virus sowie sinkende Inhaltsstoffe das Angebot. Die verringerte Verfügbarkeit spiegelte sich an den Rohstoffmärkten in steigenden Preisen im Monatsverlauf wider. Dadurch knackte der Preis für Industriesahne Ende August erstmals seit März wieder die 5-Euro-Marke im Bundesdurchschnitt. Auch an den Produktmärkten führte das rückläufige Angebot zu festeren Preistendenzen. Besonders deutlich zeigte sich dies an den Pulvermärkten: Die Preise für Mager- und Vollmilchpulver sind im August trotz zeitweise ruhiger Nachfrage spürbar gestiegen. Am Markt für Molkenpulver wurde die Entwicklung vor allem durch die anhaltend hohe Nachfrage nach Molkenderivaten gestützt. Der Schnittkäsemarkt war im August von einer regen Nachfrage und weiter abschmelzenden Lagerbeständen geprägt, wodurch sich auch hier die Preise befestigten. Der Buttermarkt zeigte im August saisonübliche Aktivitäten. Die Preise für Formware blieben kontraktbedingt stabil, jene für Blockware nahmen im Monatsverlauf leicht zu. Die Entwicklungen auf Produktebene dürften sich zeitverzögert auch auf Erzeugerebene niederschlagen, sodass die Milcherzeugerpreise bis in den Herbst hinein leichte Aufschläge verzeichnen dürften.
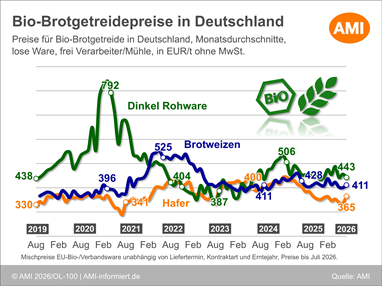
Beim Getreide gerieten die unterdurchschnittlichen Erträge der Weizenernte in den Fokus. Sowohl Brot- als auch Futtergetreidepreise konnten zum Vormonat zulegen. Besonders stark fiel der Anstieg beim Körnermais aus, der stark unter der Hitzephase gelitten hat und voraussichtlich auch deutliche Ertragseinbußen haben wird. Zusätzlich wirkt die eingeschränkte Exportlogistik im Schwarzmeerraum preisfestigend, da Getreidelieferungen in deutlich schmalerem Umfang ankommen und das Angebot dadurch knapper ausfällt.
Am Rapsmarkt setzte sich die volatile Entwicklung auch im August fort. Zeitweise erhielten die Notierungen deutlichen Auftrieb durch anziehende Rohölpreise sowie logistische Probleme auf wichtigen Wasserwegen in Deutschland infolge niedriger Pegelstände. Zusätzliche Unterstützung kam von den hinter den Erwartungen zurückbleibenden Rapserträgen, die die Abgabebereitschaft der Erzeuger bremsten. Gegen Ende August gaben die Preise jedoch spürbar nach, da Kanada im Zuge eines Handelsstreits mit den USA Gefahr läuft, größere Mengen Rapssaat auf den Weltmarkt umzulenken. Belastend wirkte zudem die wieder nachgebende Rohölnotierung.
Nach schwierigen Monaten hat sich der Schlachtschweinemarkt inzwischen gedreht, in den vergangenen Wochen kam es wiederholt zu Preisaufschlägen. Dabei hat sich die Nachfrage belebt, das Angebot war eher knapp. Mit den kühleren Temperaturen wachsen die Schweine nun aber schneller, im September könnten etwas mehr Tiere verfügbar sein. Gleichzeitig belebt das Ferienende die Nachfrage. Es werden stabile bis festere Preise erwartet.
Der deutsche Schlachtrindermarkt präsentierte sich im August deutlich ausgeglichener, insbesondere im Bereich der Jungbullen war das Angebot häufig sogar knapp. Obwohl die Schlachtunternehmen über anhaltende Herausforderungen am Fleischmarkt klagen, zogen die Preise etwas an. Ähnlich dürfte sich der Markt auch in den kommenden Wochen darstellen, wobei der Spielraum durch die stockenden Fleischgeschäfte begrenzt ist.
© Agrarmarkt Informations-Gesellschaft mbH
ZurückDas könnte Sie auch interessieren
Bio-Getreideernte 2026: Durchschnittliche Winterungen, Sorgen um Haferqualitäten

Calvin Fleischer
Junior Produktmanager Agribusiness
Tel. (0228) 33805-519
Markt aktuell
Mit Markt aktuell Agribusiness sind Sie auf einen Blick bestens informiert. Sie erhalten zu folgenden Märkten Analysen und Prognosen: Vieh & Fleisch, Getreide, Ölsaaten und Milch. Zusätzlich Marktdaten aus dem Bereich Energie und Düngemittel.